
동영상
-
 10월 1일부터 이미 시행 중인 소득세법 시행령 핵심을 25년 경력의 세무사가 정확히 알려드립니다
-
 조금 전 부동산법 터져 '기습 통과', 다 뒤집혔다!!
-
 시간은 짧은데(1년) 집 어떻게 팔아야 할까요?
-
 빈집, 방치하면 세금이 몇 배로 치솟습니다 #착한부동산
-
 파킹 ETF, KODEX 머니마켓액티브 주가가 하락했다?! (ft. TR ETF 폐지)
-
 개정된 소득세법 시행령
-
 일시적 2주택 완화, 최종 1주택 폐지 / 시장의 방향성(5.9 소득세법 시행령 개정 이후의 부동산시장) with 곽창석 대표 - 이진우의 돈 버는 부동산
-
 소득세법 시행령 개정! 양도소득세 중과 배제, 1세대 1주택 양도세 비과세 거주기간 재기산 폐지, 일시적 2주택 비과세 요건 완화 [부동산 긴급 라이브 / 22.05.09]
뉴스
-
조정대상지역 내 일시적 2주택 과세특례 3년→2년 단축…소득세법 등 4개 시행령 의결
조정대상지역 내에서 새로운 주택을 사들여 일시적 2주택자가 된 가구의 기존 주택 처분 기한이 현행 3년에서 2년으로 단축되면서 시장 내 단기 매물 출회를 유도해 국지적 가격 불안을 완화하는 동시에 과세 형평성을 높일 전망이다. 정부는 이번 특례 기한 축소를 통해 서울 및 핵심 규제지역을

-
서울 ‘일시적 2주택자’ 2년내 기존 집 팔아야 1주택 세금 낸다
정부는 29일 국무회의를 열고 이 같은 내용이 포함된 소득세법 시행령, 종합부동산세법 시행령 등 세법 시행령 일부 개정안을 의결했다. 이번 시행령 개정은 지난달 3일 정부가 발표한 ‘2026년 세제 개편안’의 후속 조치다. 10월 1일부터 시행된다.
- 조정대상지역 일시적 2주택 특례 3년→2년…10월부터 적용 정부는 29일 국무회의에서 소득세법 법인세법 종합부동산세법 상속세 및 증여세법 시행령 일부개정령안을 심의 의결했다고 밝혔다.
블로그
-
【시행령 국무회의 의결】 자동말소 매입임대 아파트 '거주주택 비과세' 말소 후 5년 유지
열린 제42회 국무회의에서 「소득세법 시행령」, 「법인세법 시행령」, 「종합부동산세법 시행령」 등 일부개정령안이 의결되었습니다.
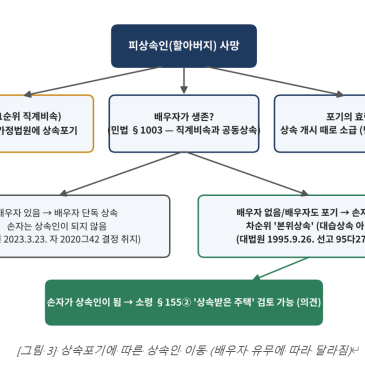
- 2채의 상속주택 보유한 상태에서 일반주택 양도 시 비과세 분석 세법은 "상속은 내 의사와 상관없이 일어나는 일"이라는 점을 고려해 일정 요건에서는 상속주택을 없는 것으로 보고 기존 집을 비과세해 줍니다(소득세법 시행령 제155조 제2항·제3항)
-
【손자의 상속】 손자가 주택을 상속받는 방법, 상속주택 특례 적용 여부
그래서 세법은 "자기 뜻과 상관없이 2주택이 된 사람"을 보호하는 상속주택 과세특례(소득세법 시행령 제155조 제2항)를 두고 있습니다.
- 이후 2개의 분양권을 취득한 후 그 분양권에 의하서 2개의 주택을 취득하게 된 경우 「소득세법 시행령」 제155조 제1항(일시적 2주택) 적용대상인지 여부 2021. 1. 1. 이후에 취득한 2개의 분양권이 2개의 주택으로 된 경우 일시적 2주택 비과세 여부 [질의]‘21.1.1 이후 취득한 2개의 분양권으로 각 주택을 취득한 후 그 중 먼저 취득한 주택을 양도하는 경우 쟁점규정 적용 여부 (제1안) 소득령§155① 적용됨 (제2안) 소득
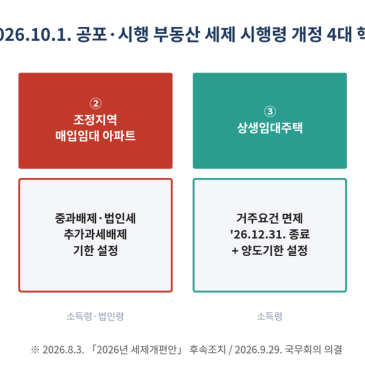
- 일시적2주택은 2년 내, 상생임대 종료일 1년 내(26년말전 종료 27년말, 28년 말이후 종료는 29년 말), 조정지역 매입임대 아파트 중과배제는 27년 말 재정경제부 공고 제2026-222호 「소득세법 시행령」을 개정하는 데에 있어, 그 개정이유와 주요내용을 국민에게 미리 알려 이에 대한 의견을 듣기 위하여 「행정절차법」 제41조에 따라 다음과 같이 공고합니다. 2026년 8월 7일 부총리 겸 재정경제부장관 「소득세법 시행령」 일부개정령(안) 입법예고 1.
- 소득세법 시행령 제162조(양도 또는 취득의 시기) 제 36129호 개정 소득세법 시행령 제162조(양도 또는 취득의 시기) ①법 제98조 전단에서 "대금을 청산한 날이 분명하지 아니한 경우 등 대통령령으로 정하는 경우"란 다음 각
- 이전 구 소득세법 시행령 신규 주택 취득 후 임대차 기간을 임대인 및 임차인 간의 약정으로 연장한 경우에까지 적용되는지 여부. ★▣ 이전 구 소득세법 시행령 신규 주택 취득 후 임대차 기간을 임대인 및 임차인 간의 약정으로 연장한 경우에까지 적용되는지 여부. ★▣ 대법원 2026. 6. 5. 시행령(2021. 1. 5.
- 양도소득세, 조세법규의 해석 기준 및 특히 감면요건 규정 가운데 명백한 특혜규정의 해석 방법 2026. 6. 5. 선고 2026두30078 판결 〔양도소득세부과처분취소〕 선고 2026두30078 판결 〔양도소득세부과처분취소〕 [1] 조세법규의 해석 기준 및 특히 감면요건 규정 가운데 명백한 특혜규정의 해석 방법 [2] 구 소득세법 시행령 제155조 시행령 제155조 제1항 제2호 단서에 따라 전입요건의 충족 여부를 판단할 때.......
- [양도세] 거주주택 비과세 특례와 소득령§156의3③의 중첩적용 가능 여부 서면-2026-부동산-0785 [부동산납세과-1078] 요지 거주주택 비과세 특례와 소득령§156의3③의 중첩적용 가능함 회신 귀 질의의 경우, 「소득세법 시행령」 제155조제20항에 시행령」 제156조의3제3항 각 호의 요건을 모두 갖춘 때에는 이를 1세대1주택으로 보아 같은 영 제154조제1항을 적용하는 것입니다.
- 거주주택 비과세 특례와 주택과 분양권을 소유한 경우 1세대 1주택의 특례 ⇒ 중첩적용 가능 여부 「소득세법 시행령」 제155조제20항에 따른 장기임대주택과 거주주택을 소유하는 1세대가 거주주택을 취득한 날부터 1년이 지난 후에 분양권을 취득하고 그 분양권을 취득한 날부터 3년이 지나 거주주택을 양도하는 경우로서 「소득세법 시행령」 제156조의3제3항 각 호의 요건을 모두 갖춘 때에는 이를 1세대1주택으로 보아 같은 영 제154조제1항을 적용하는 것. 1.